
Фото: neva-info.ru
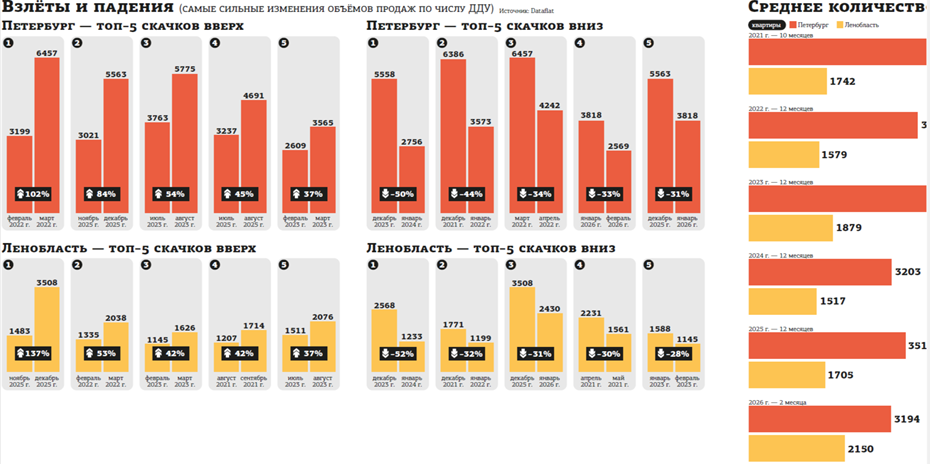
Февраль 2026 года стал одним из самых слабых месяцев для первичного рынка жилья в Петербурге: по данным Делового Петербурга, в городе зарегистрировали 2 569 договоров долевого участия — на 33% меньше, чем в январе. В Ленинградской области зафиксировали 1 871 ДДУ, снижение к январю составило 23%.
Шок после декабрьского пика
В сумме агломерация потеряла около трети объёма продаж за месяц. Если сравнивать с декабрём 2025‑го, когда было 5 563 сделки на 210,36 тыс. м2, падение выходит на уровне более 50% и по числу сделок, и по площади.
Частично статистика выглядит лучше в сравнении год к году — особенно в Ленобласти, где продажи выросли. Тем не менее резкий спад с декабря объясняется массовым спросом в конце года, когда покупатели спешили заключить сделки до вступления в силу новых правил семейной ипотеки.
Причины спада
Главный триггер — изменения в программе семейной ипотеки, стартовавшие 1 февраля 2026 года. Ещё с 1 января Минфин снизил размер субсидии банкам, выдающим льготные кредиты, на 0,5 п.п. — до 2%, что уменьшило уровень одобрений и усилило эффект от декабрьского ажиотажа.
На фоне этого сработал и структурный фактор: ключевая ставка Центробанка остаётся высокой, рыночная ипотека на уровне 18–20% делает кредиты недоступными для многих покупателей. Семейная ипотека сейчас — основная поддержка спроса; часть накоплений населения удерживается на депозитах с привлекательными ставками.
Девелоперы в свою очередь осторожно подходят к новым запускам: дорогое финансирование и рост себестоимости строительства сокращают предложение, а в Петербурге остаётся дефицит качественных площадок, поэтому часть новых проектов смещается в Ленобласть.
Почему растут цены при падении спроса
Парадокс февраля — одновременное снижение продаж и рост цен. Средняя цена по заключённым ДДУ в Петербурге составила 332 628 руб./м2, это на 21% выше годом ранее. По данным Nikoliers, средневзвешенная цена первичного предложения выросла до ≈371 тыс. руб./м2.
В Ленобласти рост за год достиг 30%: за последние три месяца цена поднялась с 142–144 тыс. до 181 тыс. руб./м2. Такое удорожание объясняют сочетанием увеличения себестоимости строительства, смещением структуры спроса в сторону более дорогих лотов и тем, что девелоперы всё чаще применяют «скрытые» скидки (рассрочки, трейд‑ин, акции), не снижая официальные прайс‑листы.
Когда ждать оживления рынка
Один пласт участников рынка отмечает признаки оживления уже в марте — в том числе благодаря программам с минимальными платежами на период строительства. Другие указывают, что часть февральских регистраций по факту были подписаны в январе, поэтому март по числу регистраций может выглядеть ещё слабее.
Есть и сдержанные прогнозы: некоторые руководители продаж считают, что низкий сезон продлится до конца июля — до тех пор, пока ключевая ставка не снизится и условия семейной ипотеки окончательно не адаптируются. Экспертный консенсус сводится к тому, что для устойчивого восстановления нужен спад ключевой ставки до порядка 14% и ниже. Позитивным фактором может стать и возможное обновление условий семейной ипотеки, проект которого ожидается в начале июня; его расширение способно дать рынку краткосрочный стимул.
Кто наращивает долю продаж
В условиях сжатого спроса усиливается концентрация продаж у крупных игроков. По данным «Пульса продаж», в феврале «Группа ЛСР» обогнала Setl Group — в совокупности эти две компании обеспечили более 52% сделок в Петербурге.
В Ленинградской области лидером стал Setl Group с 338 сделками (≈18% рынка), почти весь результат был обеспечен проектом ЖК «Город Звёзд» в Новосаратовке; второе место занял холдинг МАВИС с 232 квартирами в ЖК «Авиатор».
В самом рынке сохраняется разделение: девелоперы с широким портфелем и доступом к проектному финансированию получают преимущество перед небольшими застройщиками, которые испытывают наибольшую нагрузку в период снижения спроса.